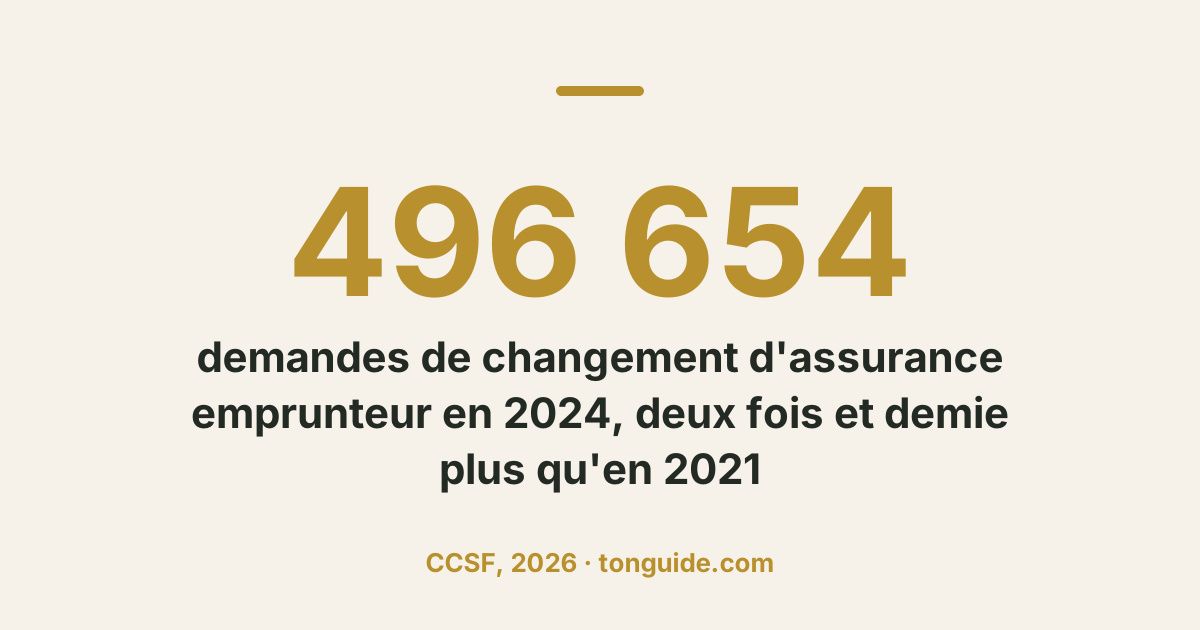
En 2024, les banques ont reçu 496 654 demandes de substitution d'assurance emprunteur, contre 198 530 en 2021, selon le Comité consultatif du secteur financier (CCSF). Ce bond porte un nom : la loi Lemoine. Depuis 2022, elle permet de changer d'assurance emprunteur à tout moment, sans frais ni préavis. Encore faut-il savoir comment s'y prendre, et surtout si l'opération en vaut la peine dans votre cas. Ce guide détaille la démarche pour changer d'assurance emprunteur avec la loi Lemoine, les délais que la banque doit respecter, et ce que disent réellement les chiffres sur les économies possibles.
Ce que la loi Lemoine a changé
L'assurance emprunteur est le contrat qui rembourse tout ou partie de votre crédit immobilier si vous décédez, devenez invalide ou ne pouvez plus travailler. La banque l'exige presque toujours, mais elle ne peut pas vous imposer la sienne.
Un droit valable à tout moment, sans frais
Avant 2022, changer de contrat restait possible, mais dans des fenêtres précises : la première année avec la loi Hamon, puis à chaque date anniversaire. La loi n° 2022-270 du 28 février 2022 a supprimé ces fenêtres. L'article L113-12-2 du Code des assurances prévoit désormais que l'assuré peut résilier son contrat à tout moment à compter de la signature de l'offre de prêt.
Le calendrier s'est fait en deux temps :
- 1er juin 2022 pour les nouvelles offres de prêt ;
- 1er septembre 2022 pour les contrats déjà en cours.
Autrement dit, en 2026, tous les emprunteurs immobiliers sont concernés, quelle que soit l'ancienneté de leur prêt. La banque ne peut facturer aucun frais pour traiter votre demande, y compris pour l'analyse des garanties, rappelle ABE Info Service, le site de la Banque de France et de l'ACPR.
Ce qu'elle ne couvre pas
Ce droit de substitution ne vaut que pour les crédits immobiliers. Pour un crédit à la consommation, il ne s'applique pas : la résiliation n'est envisageable qu'à l'échéance annuelle, et seulement si le prêteur n'avait pas exigé d'assurance.
Changer d'assurance emprunteur avec la loi Lemoine : les étapes
La démarche tient en quatre temps. Le principe central est simple : vous trouvez un nouveau contrat, la banque vérifie qu'il protège aussi bien que l'ancien, puis l'ancien est résilié. Jamais l'inverse.
1. Récupérer les critères exigés par votre banque
Tout commence par la fiche personnalisée remise lors de votre prêt. Elle liste les garanties que la banque a jugées nécessaires pour votre profil. Ces critères ne sont pas choisis au hasard : selon un avis du CCSF, le prêteur en retient au plus 11 pour les risques décès, invalidité et incapacité, et 4 au maximum pour la perte d'emploi, sur une liste limitative établie par le comité. Si vous ne retrouvez plus ce document, demandez-le à votre conseiller.
2. Comparer à garanties équivalentes
C'est l'étape où se joue l'essentiel. La banque accepte le nouveau contrat s'il présente un niveau de garantie équivalent au regard des critères de la fiche personnalisée. Équivalent ne veut pas dire identique : un contrat peut être formulé autrement, pourvu qu'il couvre au moins aussi bien sur chaque critère exigé.
Comparez donc la quotité (la part du prêt couverte par emprunteur), la définition de l'invalidité, la franchise (le délai avant indemnisation en cas d'arrêt de travail) et les exclusions. Un tarif attractif adossé à une couverture plus étroite n'est pas une économie, c'est un risque transféré sur vous.
3. Envoyer la demande et attendre la réponse
Une fois le nouveau contrat accepté par l'assureur, vous transmettez à la banque la demande de substitution avec les conditions générales et particulières. Elle dispose alors de 10 jours ouvrés pour répondre. Deux précisions comptent :
- ce délai ne court qu'à partir de la réception d'un dossier complet ;
- l'absence de réponse ne vaut pas acceptation.
Si la banque refuse, sa réponse doit être explicite et comporter l'intégralité des motifs. C'est précieux : vous savez précisément quel critère pose problème, et le nouvel assureur peut souvent ajuster son offre.
4. L'avenant et la prise d'effet
En cas d'accord, la banque modifie votre contrat de crédit par avenant, dans ce même délai de 10 jours ouvrés. Côté assurance, la résiliation de l'ancien contrat prend effet dix jours après que l'assureur a reçu la décision d'acceptation. Votre taux de crédit, lui, ne bouge pas.
Questionnaire de santé et droit à l'oubli : ce qui s'applique au changement
La loi Lemoine a aussi supprimé le questionnaire de santé dans certains cas. L'assureur ne peut vous interroger sur votre santé si deux conditions sont réunies :
- le montant cumulé de vos crédits immobiliers assurés est inférieur ou égal à 200 000 euros par emprunteur ;
- le remboursement se termine avant vos 60 ans.
Ces règles valent aussi lorsque vous changez de contrat en cours de prêt. Un couple qui emprunte 360 000 euros assurés à 50 % chacun, soit 180 000 euros par tête, reste par exemple sous le seuil, à condition que le prêt s'achève avant les 60 ans de chacun.
Au-delà, le questionnaire reste exigé, mais le droit à l'oubli s'applique : une personne ayant eu un cancer ou une hépatite C n'a pas à le déclarer si le protocole thérapeutique est terminé depuis au moins 5 ans sans rechute, et si le contrat prend fin avant ses 71 ans, précise Service-Public.
Combien peut-on vraiment économiser ?
Les comparateurs affichent volontiers des économies spectaculaires. Le bilan remis au Parlement par le CCSF en 2023 invite à plus de mesure. En analysant la production 2022 et du premier semestre 2023, il observe que :
| Situation de l'emprunteur | Part des souscripteurs |
|---|---|
| Écart de prix favorable au contrat de la banque | 32 % |
| Écart inférieur à 2 000 euros sur toute la durée du crédit | 36 % |
| Écart supérieur à 7 000 euros | 2 % |
Pour deux tiers des clients, le gain est donc nul ou modeste. Le CCSF le traduit concrètement : un écart de moins de 2 000 euros représente environ 8,50 euros par mois sur un crédit moyen de 20 ans. Les écarts importants profitent très majoritairement aux cadres et professions assimilées, selon le même rapport.
Ce constat ne rend pas la démarche inutile. Il signifie qu'une simulation sur votre propre profil vaut mieux que n'importe quelle moyenne. Pensez aussi à raisonner en coût total jusqu'au terme du prêt, et non en mensualité : certains contrats sont calculés sur le capital initial, d'autres sur le capital restant dû, ce qui change beaucoup la comparaison sur la durée.
Les points de vigilance avant de résilier
Dans un avis publié en juin 2026, le CCSF relève encore certaines situations de rupture de couverture lors d'un changement d'assureur. Le cas typique est un arrêt de travail survenu pendant la substitution, alors que la franchise de l'ancien contrat n'est pas écoulée. Les professionnels ont proposé de s'engager à éviter ces « trous de garantie », mais l'avis ne fixe pas de date d'application.
Avant de signer, quelques vérifications s'imposent :
- ne résiliez jamais l'ancien contrat avant l'accord écrit de la banque ;
- évitez de lancer la démarche pendant un arrêt de travail ou un traitement en cours ;
- lisez les exclusions, notamment celles visant des pathologies antérieures, que le CCSF juge contraires à l'esprit de la loi Lemoine ;
- vérifiez que la définition de l'invalidité retenue correspond bien à votre métier.
Le taux d'acceptation des demandes de substitution approche 94 %, selon ce même avis. La banque dit donc presque toujours oui, à condition que le dossier soit solide.
FAQ
Ce qu'il faut retenir
La loi Lemoine a rendu le changement d'assurance emprunteur simple sur le papier : un droit permanent, gratuit, encadré par des délais précis. La vraie difficulté est ailleurs, dans la comparaison des garanties et dans l'évaluation honnête du gain, parfois réduit à quelques euros par mois. Prenez le temps de comparer à couverture équivalente, gardez votre ancien contrat jusqu'à l'accord de la banque, et consultez les autres guides de la rubrique Assurance et Prévoyance pour approfondir. Votre situation de santé, votre âge et votre métier pèsent lourd dans l'équation : avant toute décision, un professionnel agréé, courtier ou conseiller, vous aidera à trancher.