Sur 1 000 euros de dividendes encaissés en 2026, le fisc prélève par défaut 314 euros. Ce chiffre n'est pourtant pas une fatalité : chaque printemps, une simple case de la déclaration permet de basculer vers un autre mode de calcul. Flat tax ou barème progressif, le choix existe, et il pèse plus lourd qu'on ne l'imagine sur les revenus de votre épargne.
Cet article explique les deux régimes avec les taux en vigueur en 2026, ce qui a changé cette année, et dans quels cas l'un l'emporte sur l'autre. Il ne remplace pas une simulation sur votre propre situation.
La flat tax en 2026 : 31,4 % par défaut
La flat tax, de son nom officiel prélèvement forfaitaire unique (PFU), est un taux fixe appliqué aux revenus de vos placements financiers, quel que soit le montant de vos autres revenus. C'est le régime qui s'applique automatiquement si vous ne faites rien.
12,8 % d'impôt et 18,6 % de prélèvements sociaux
Le PFU additionne deux étages. Le premier, 12,8 %, correspond à l'impôt sur le revenu. Le second regroupe les prélèvements sociaux (CSG, CRDS et contributions annexes), qui financent la protection sociale.
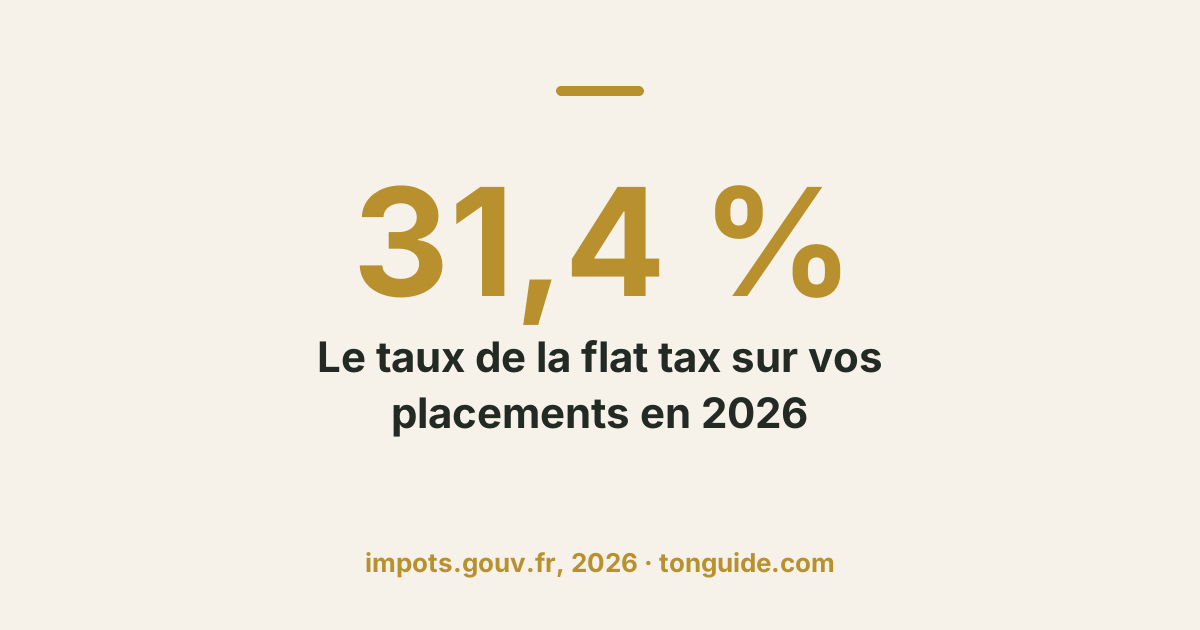
C'est ce second étage qui a bougé. Selon impots.gouv.fr, les prélèvements sociaux passent de 17,2 % à 18,6 % à partir du 1er janvier 2026, sous l'effet de la loi de financement de la sécurité sociale. La flat tax atteint donc 31,4 % au lieu de 30 %. Beaucoup de guides en ligne affichent encore l'ancien taux : méfiez-vous des simulateurs non mis à jour.
Sont concernés, entre autres, les dividendes, les intérêts (comptes à terme, livrets bancaires fiscalisés, obligations) et les plus-values de cession de valeurs mobilières détenues sur un compte-titres.
Les produits restés à 17,2 %
La hausse n'est pas uniforme. L'administration fiscale liste plusieurs produits qui conservent des prélèvements sociaux à 17,2 % :
- les produits des contrats d'assurance-vie et de capitalisation comportant une garantie en capital (le fonds euros, pour l'essentiel) ;
- les intérêts des PEL ouverts jusqu'au 31 décembre 2017, pendant leurs douze premières années ;
- les intérêts des CEL ouverts jusqu'à la même date ;
- les produits des anciens PEP exonérés d'impôt.
L'assurance-vie obéit par ailleurs à ses propres règles d'imposition (taux réduit de 7,5 % après huit ans, sous conditions), ce qui en fait un cas à part dans ce débat.
Le barème progressif : votre tranche décide
L'alternative consiste à ajouter vos revenus de placement à vos salaires, pensions ou loyers, puis à appliquer le barème progressif de l'impôt sur le revenu. Les prélèvements sociaux restent dus de toute façon : seul l'étage « impôt » change.
Le barème 2026 en tableau
Le barème applicable aux revenus 2025, déclarés en 2026, a été revalorisé de 0,9 % par la loi de finances pour 2026. Pour une part de quotient familial :
| Revenu imposable par part | Taux |
|---|---|
| Jusqu'à 11 600 euros | 0 % |
| De 11 601 à 29 579 euros | 11 % |
| De 29 580 à 84 577 euros | 30 % |
| De 84 578 à 181 917 euros | 41 % |
| Au-delà de 181 917 euros | 45 % |
Le chiffre qui compte ici est votre tranche marginale d'imposition (TMI), c'est-à-dire le taux qui frappe le dernier euro de votre revenu. C'est à ce taux que seront imposés vos revenus de placement si vous optez pour le barème.
Le raisonnement de base tient en une ligne. Une TMI de 0 % ou 11 % est inférieure aux 12,8 % de la flat tax ; une TMI de 30 % ou plus la dépasse. Mais deux mécanismes viennent nuancer ce calcul.
Deux avantages réservés au barème
L'abattement de 40 % sur les dividendes. Au barème, seuls 60 % des dividendes éligibles sont imposés. L'administration le calcule automatiquement. Cet avantage disparaît avec la flat tax.
La CSG déductible. Une partie de la CSG payée sur vos revenus de capitaux mobiliers, à hauteur de 6,8 %, vient en déduction de votre revenu imposable. Là encore, ce n'est possible qu'au barème. Les produits des fonds euros en sont exclus.
Flat tax ou barème progressif : deux exemples chiffrés
Pour rendre la comparaison concrète, prenons 1 000 euros de revenus et appliquons les taux 2026. Ces calculs sont simplifiés : ils supposent que le revenu reste dans la même tranche et ignorent la décote ou les effets de seuil. Ce sont des illustrations, pas des projections.
1 000 euros d'intérêts
| Situation | Impôt total (prélèvements sociaux inclus) |
|---|---|
| Flat tax | 314 euros |
| Barème, TMI 0 % | 186 euros |
| Barème, TMI 11 % | environ 289 euros |
| Barème, TMI 30 % | environ 466 euros |
À 11 %, l'impôt atteint 110 euros, diminué d'environ 7 euros grâce à la CSG déductible, auxquels s'ajoutent 186 euros de prélèvements sociaux. Pour des intérêts, le barème ne l'emporte donc que dans les deux premières tranches.
1 000 euros de dividendes
| Situation | Impôt total (prélèvements sociaux inclus) |
|---|---|
| Flat tax | 314 euros |
| Barème, TMI 0 % | 186 euros |
| Barème, TMI 11 % | environ 245 euros |
| Barème, TMI 30 % | environ 346 euros |
Grâce à l'abattement, seuls 600 euros sont imposés. À 30 %, cela donne 180 euros d'impôt, moins environ 20 euros de CSG déductible, plus 186 euros de prélèvements sociaux. L'écart avec la flat tax se resserre nettement, mais celle-ci reste plus légère à partir de cette tranche.
La leçon est claire : la frontière se situe, dans la plupart des cas, entre la tranche à 11 % et celle à 30 %. Les foyers non imposables ou faiblement imposés sont ceux qui ont le plus de raisons d'examiner le barème.
Ce que change l'option 2OP en pratique
Pour choisir le barème, il suffit de cocher la case 2OP de la déclaration de revenus. Deux règles encadrent ce choix.
Une option globale
L'option porte sur l'ensemble de vos revenus de capitaux mobiliers et de vos plus-values de cession de valeurs mobilières de l'année. Impossible de réserver le barème à vos dividendes et de garder la flat tax pour une grosse plus-value. C'est souvent ce point qui fait pencher la balance : un avantage sur quelques centaines d'euros de dividendes peut être effacé par une plus-value imposée à votre TMI.
Plus irrévocable depuis 2026
C'est la nouveauté la moins connue. Jusqu'ici, l'option était présentée comme irrévocable pour l'année concernée. Selon impots.gouv.fr, à compter de 2026, ce caractère irrévocable a été supprimé. Si vous avez coché la case l'an dernier, elle est précochée pour la déclaration suivante : il vous appartient de la décocher si elle ne vous convient plus.
Cette souplesse ne dispense pas de vérifier, chaque année, que le choix reste pertinent. Une hausse de revenus suffit à changer de tranche.
L'acompte de 12,8 % et sa dispense
Quel que soit le régime final, votre banque prélève en général 12,8 % d'impôt au moment du versement des intérêts ou des dividendes, en plus des prélèvements sociaux. Ce prélèvement est un acompte : il est imputé sur l'impôt calculé l'année suivante, et l'excédent vous est remboursé.
Les foyers modestes peuvent en être dispensés si leur revenu fiscal de référence de l'avant-dernière année reste sous certains seuils :
- intérêts et revenus à revenu fixe : moins de 25 000 euros pour une personne seule, 50 000 euros pour un couple soumis à imposition commune ;
- dividendes : moins de 50 000 euros pour une personne seule, 75 000 euros pour un couple.
La demande se fait par attestation sur l'honneur auprès de votre banque, avant le 30 novembre de l'année précédant l'encaissement. La dispense évite d'avancer de la trésorerie, mais ne change rien au montant final de l'impôt.
FAQ
Conclusion : un choix à refaire chaque année
La flat tax a le mérite de la simplicité, et pour une majorité d'épargnants imposés à 30 % ou plus, elle reste le régime le plus léger. Le barème progressif mérite en revanche un vrai examen si votre foyer est peu ou pas imposable, surtout si vous percevez des dividendes. Depuis 2026, ce choix n'engage plus de façon définitive pour l'année : raison de plus pour le réévaluer à chaque déclaration.
Avant de cocher ou décocher la case 2OP, utilisez le simulateur officiel de l'administration et, pour toute décision patrimoniale, prenez l'avis d'un professionnel agréé. Les autres guides de la rubrique Fiscalité et Défiscalisation de TonGuide vous aideront à approfondir chaque enveloppe.