Sur un gain de 10 000 euros, l'écart d'impôt entre les deux enveloppes peut dépasser 1 200 euros. C'est souvent ce chiffre qui pousse les épargnants à se poser la question : PEA ou compte titre, lequel ouvrir pour investir en Bourse ? La réponse dépend moins d'un « meilleur produit » que de ce que vous comptez y placer, et pour combien de temps.
Ce guide compare le fonctionnement, la fiscalité en vigueur en 2026 et les limites de chaque enveloppe. Il vous aide à formuler les bonnes questions, sans se substituer à un conseil personnalisé.
Deux enveloppes, une même Bourse
Une enveloppe, en finance, désigne le cadre juridique et fiscal dans lequel vous logez vos placements. Les actions achetées sont les mêmes, seules les règles changent.
Le PEA (plan d'épargne en actions) a été conçu pour orienter l'épargne vers les entreprises européennes. En échange de contraintes, il offre un régime fiscal favorable après cinq ans de détention.
Le compte-titres ordinaire (CTO) est l'outil universel : il accepte presque tous les titres cotés, sans plafond ni durée minimale, mais sans avantage fiscal particulier.
PEA ou compte titre : le tableau des différences
| Critère | PEA | Compte-titres ordinaire |
|---|---|---|
| Plafond des versements | 150 000 euros (20 000 euros pour un PEA jeune) | Aucun |
| Nombre par personne | Un seul | Illimité, ouverture possible à deux |
| Titres accessibles | Actions européennes et fonds éligibles | Actions du monde entier, obligations, fonds, produits dérivés |
| Fiscalité des gains | Exonération d'impôt sur le revenu après cinq ans, prélèvements sociaux dus | Prélèvement forfaitaire unique de 31,4 % en 2026 |
| Retraits | Avant cinq ans, en principe clôture du plan | Libres à tout moment |
Le plafond de 150 000 euros porte sur les versements, pas sur la valeur du plan. Si vos placements prennent de la valeur, le PEA peut dépasser ce montant sans difficulté.
Fiscalité 2026 : ce que chaque enveloppe vous laisse
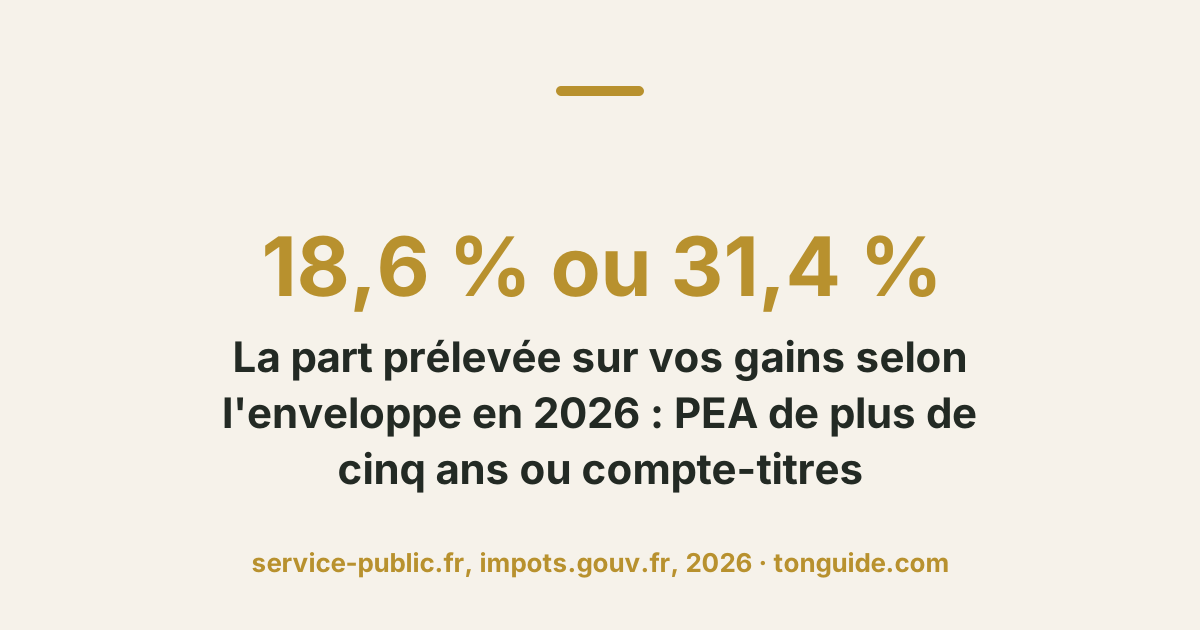
C'est sur ce terrain que l'écart se creuse. Depuis le 1er janvier 2026, la hausse de la CSG a porté les prélèvements sociaux à 18,6 % sur la plupart des revenus de placement, ce qui concerne les deux enveloppes.
Le compte-titres et le prélèvement forfaitaire unique
Sur un CTO, les plus-values et les dividendes sont imposés chaque année où ils sont perçus. Par défaut s'applique le prélèvement forfaitaire unique (PFU, souvent appelé flat tax), dont le taux global atteint 31,4 % en 2026 : 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux.
Vous pouvez opter pour le barème progressif de l'impôt sur le revenu lors de votre déclaration. Cette option, globale pour tous vos revenus de placement de l'année, peut intéresser les foyers peu ou pas imposés. Elle donne aussi droit à un abattement de 40 % sur les dividendes.
Le CTO a un atout fiscal discret : les moins-values (les pertes constatées lors d'une vente) s'imputent sur les plus-values de même nature de l'année, puis des dix années suivantes. Une mauvaise année vient donc alléger l'impôt des bonnes.
Le PEA et la règle des cinq ans
Dans un PEA, tant que l'argent reste dans le plan, vous ne payez rien : ventes, achats et dividendes réinvestis ne déclenchent aucune imposition. Tout se joue au moment du retrait.
- Après cinq ans : les gains sont exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux, soit 18,6 % depuis janvier 2026, restent dus. Un retrait partiel ne ferme plus le plan, et vous pouvez continuer à verser.
- Avant cinq ans : un retrait entraîne en principe la clôture du plan, et le gain supporte l'impôt de 12,8 % en plus des prélèvements sociaux. Quelques exceptions existent, notamment pour la création d'entreprise.
Un exemple chiffré
Prenons, à titre d'illustration, un épargnant qui réalise 10 000 euros de plus-value et les retire, aux taux en vigueur en 2026 :
| Situation | Prélèvements | Gain net |
|---|---|---|
| Compte-titres (PFU) | 3 140 euros | 6 860 euros |
| PEA de moins de cinq ans | 3 140 euros, plus clôture du plan | 6 860 euros |
| PEA de plus de cinq ans | 1 860 euros | 8 140 euros |
L'écart de 1 280 euros n'a rien d'une promesse : il suppose un gain, que la Bourse ne garantit jamais. Il montre seulement le poids de l'enveloppe une fois la performance acquise.
Les limites à connaître avant d'ouvrir
Le PEA n'est pas un compte-titres avec une réduction d'impôt. Ses contraintes ont un coût réel pour certains profils.
- Un univers restreint : pas d'actions américaines en direct, pas d'obligations, pas de produits dérivés. Des fonds indiciels éligibles permettent une exposition plus large, mais l'offre reste encadrée.
- Un horizon long : un PEA prend tout son sens au-delà de cinq ans. L'argent dont vous pourriez avoir besoin avant n'y a pas sa place.
- Un plafond : au-delà de 150 000 euros versés, le surplus doit aller ailleurs.
- Des pertes moins utiles : les moins-values réalisées à l'intérieur du plan ne s'imputent pas sur les gains d'un CTO, sauf cas particuliers à la clôture.
Le CTO, de son côté, souffre surtout de sa fiscalité au fil de l'eau : chaque arbitrage gagnant est imposé, ce qui freine l'effet des intérêts composés. Côté frais, comparez les droits de garde et les frais de courtage, qui varient fortement d'un établissement à l'autre. Ceux du PEA sont encadrés par la réglementation, ceux du CTO sont libres.
Un point joue en faveur du compte-titres : la transmission. Les titres d'un CTO peuvent être donnés ou transmis sans être vendus, alors qu'un PEA est clôturé au décès de son titulaire. Les règles exactes dépendent de chaque situation familiale.
Quel usage pour quelle enveloppe
Plutôt qu'un duel, il est plus juste de parler de répartition des rôles. Les deux enveloppes se cumulent, et de nombreux investisseurs détiennent l'une et l'autre.
Le PEA correspond généralement à une épargne investie en actions européennes ou en fonds éligibles, sur un horizon d'au moins cinq ans, avec des versements réguliers. Le CTO prend le relais pour ce que le PEA refuse : actions hors d'Europe, obligations, sommes dépassant le plafond, ou besoin de souplesse à court terme.
Ouvrir un PEA tôt, même avec un versement modeste, permet de faire courir le délai de cinq ans, qui se calcule à partir du premier versement. Avant toute décision, votre situation fiscale, votre horizon et votre tolérance au risque restent les vrais arbitres, et un conseiller agréé peut vous aider à les peser.
FAQ
Ce qu'il faut retenir
La question PEA ou compte titre se tranche rarement d'un bloc. Le PEA récompense la patience et la concentration sur l'Europe, le compte-titres offre la liberté au prix d'une fiscalité plus lourde. Les guides de la rubrique Placements et Bourse de TonGuide détaillent chaque enveloppe pour aller plus loin. Avant d'investir, gardez en tête que la Bourse comporte un risque de perte en capital, et qu'un professionnel agréé reste le meilleur interlocuteur pour une décision adaptée à votre situation.