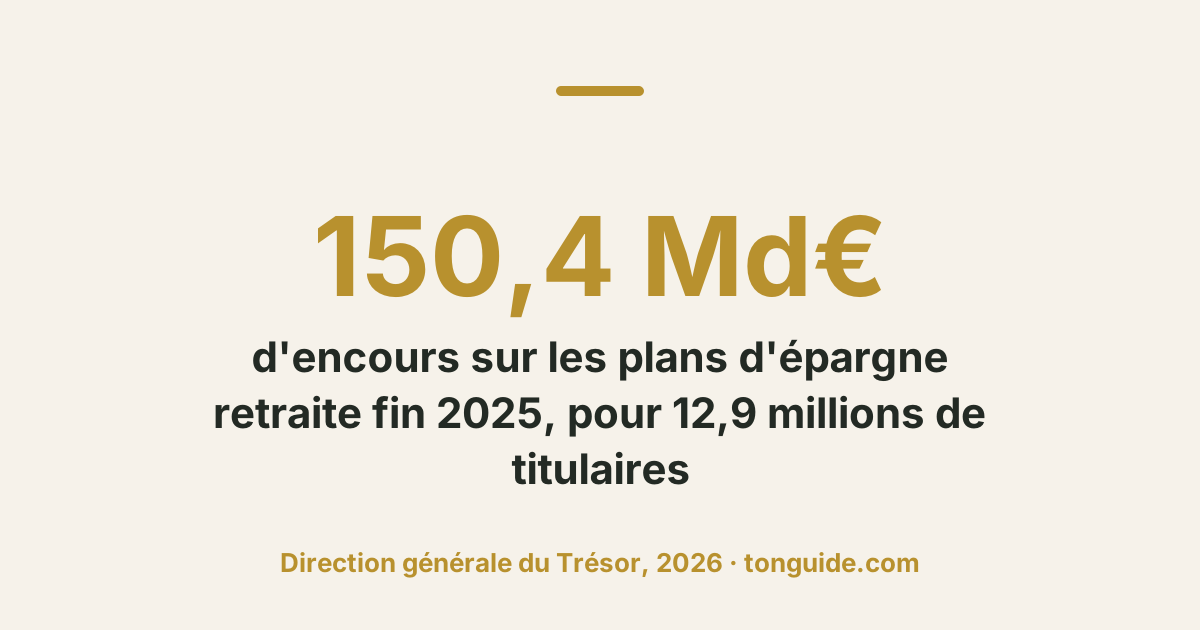
Fin 2025, 12,9 millions de Français détenaient un plan d'épargne retraite, pour un encours record de 150,4 milliards d'euros, selon la direction générale du Trésor. Le PER attire surtout pour sa promesse fiscale : chaque euro versé peut être retiré de votre revenu imposable. Encore faut-il comprendre ce que cette déduction signifie vraiment. Elle ne supprime pas l'impôt, elle le déplace dans le temps. Ce guide détaille le fonctionnement du plan épargne retraite, les plafonds et nouveautés de 2026, les cas de sortie anticipée et la fiscalité au moment de récupérer votre épargne.
Comment fonctionne un plan d'épargne retraite
Le PER est une enveloppe d'épargne de long terme, créée par la loi Pacte en 2019. Vous y versez de l'argent pendant votre vie active, il est investi, puis vous le récupérez à la retraite. Entre les deux, les sommes restent bloquées, sauf exceptions prévues par la loi.
Trois PER, une même logique
- le PER individuel, que vous ouvrez vous-même auprès d'une banque ou d'un assureur, dès 18 ans et sans condition de statut professionnel ;
- le PER collectif, proposé par l'employeur à tous les salariés, qui remplace l'ancien Perco ;
- le PER obligatoire, réservé à certaines catégories de salariés désignées par l'entreprise.
Le PER individuel représente à lui seul 88,5 milliards d'euros d'encours et plus de 5 millions de titulaires fin 2025. C'est celui dont parle cet article.
Une épargne gérée en pilote automatique
Par défaut, l'argent versé est placé en gestion pilotée : le gestionnaire investit d'abord une part importante en actions, plus risquées mais au potentiel plus élevé, puis sécurise progressivement l'épargne à l'approche de la retraite. Service-Public précise qu'il existe quatre profils « horizon retraite » (prudent, équilibré, dynamique, offensif) et que le profil équilibré s'applique si vous ne choisissez rien. Le capital n'est donc pas garanti, et sa valeur fluctue avec les marchés.
La déduction fiscale à l'entrée : les plafonds 2026
Avant 70 ans, vos versements volontaires sont déductibles de votre revenu imposable, dans la limite d'un plafond. Vous pouvez aussi renoncer à cette déduction, versement par versement. Ce choix a des conséquences à la sortie, comme on le verra.
Combien pouvez-vous déduire
Pour les versements effectués en 2026, le plafond d'un salarié est égal à 10 % de ses revenus d'activité de 2025, nets de frais professionnels, avec un maximum de 37 680 euros. Si ce calcul donne un montant inférieur à 4 710 euros, c'est ce minimum de 4 710 euros qui s'applique, y compris pour une personne sans revenus professionnels. Votre plafond personnalisé figure sur votre avis d'impôt 2026. Les travailleurs indépendants obéissent à des règles spécifiques.
Ce qui change en 2026
La loi de finances pour 2026 a modifié deux règles :
- les plafonds non utilisés peuvent désormais être reportés sur 5 ans, contre 3 auparavant, ce qui laisse plus de latitude pour verser lors d'une année de revenus élevés ;
- depuis le 1er janvier 2026, les versements effectués à partir de 70 ans restent possibles mais ne sont plus déductibles.
La mutualisation des plafonds entre conjoints mariés ou pacsés est, elle, maintenue.
Exemple selon la tranche marginale
Tout dépend de votre tranche marginale d'imposition (TMI), c'est-à-dire le taux qui s'applique à la dernière tranche de vos revenus. Prenons, à titre d'illustration, un salarié ayant perçu 50 000 euros de revenus nets en 2025. Son plafond 2026 atteint 5 000 euros. S'il verse 3 000 euros :
| Tranche marginale | Économie d'impôt sur un versement de 3 000 euros |
|---|---|
| 11 % | 330 euros |
| 30 % | 900 euros |
| 41 % | 1 230 euros |
Le calcul est volontairement simplifié. Il montre une idée clé : plus votre TMI est élevée aujourd'hui, plus l'avantage est visible. Un foyer non imposable ne gagne rien à déduire.
Une épargne bloquée, avec sept portes de sortie anticipée
Le principe est simple : l'argent attend votre départ à la retraite. La loi prévoit toutefois sept cas de déblocage anticipé :
- l'achat de votre résidence principale (sauf pour les sommes issues de versements obligatoires) ;
- le décès de votre conjoint ou partenaire de Pacs ;
- l'invalidité de 2e ou 3e catégorie du titulaire, de ses enfants ou de son conjoint ;
- une affection grave, un handicap ou un accident d'une particulière gravité touchant un enfant à charge ;
- une situation de surendettement ;
- l'expiration des droits au chômage ;
- la cessation d'une activité non salariée après une liquidation judiciaire.
En dehors de ces situations, impossible de puiser dans le plan. C'est la différence majeure avec l'assurance vie, disponible à tout moment. Avant de verser, assurez-vous donc de disposer d'une épargne disponible suffisante pour les imprévus.
À la retraite : capital, rente ou les deux
Au moment de liquider votre pension, ou à l'âge légal de départ, vous choisissez librement : une sortie en capital, en une fois ou de façon fractionnée, une rente viagère (un revenu versé jusqu'à la fin de votre vie), ou une combinaison des deux.
La fiscalité de la sortie
C'est ici que la déduction d'hier se rembourse. Pour des versements volontaires qui ont été déduits, les règles en vigueur en 2026 sont les suivantes :
| Mode de sortie | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Capital, part issue des versements | Barème progressif, sans abattement | Aucun |
| Capital, part issue des gains | 12,8 % | 18,6 % (soit un prélèvement forfaitaire unique de 31,4 %) |
| Rente viagère | Totalité imposée comme une pension, après abattement de 10 % | 18,6 % sur une fraction de la rente qui dépend de votre âge au premier versement |
Si vous aviez renoncé à la déduction, la logique s'inverse : à la sortie en capital, la part correspondant à vos versements est exonérée, seuls les gains sont taxés.
Reprenons l'exemple des 3 000 euros versés avec une TMI de 30 %. Si la TMI à la retraite tombe à 11 %, cette somme ne coûtera que 330 euros d'impôt à la sortie, contre 900 euros économisés à l'entrée. Si la TMI reste à 30 %, l'économie initiale est entièrement reprise, et seul subsiste l'avantage d'avoir fait travailler l'impôt différé pendant des années. Personne ne connaît avec certitude sa tranche future : c'est la part d'incertitude du PER.
Les questions à vous poser avant d'ouvrir un PER
Le PER n'est ni une bonne ni une mauvaise affaire en soi. Il répond à un profil. Quelques questions aident à y voir clair :
- Quelle est ma tranche marginale aujourd'hui, et quelle sera-t-elle probablement à la retraite ?
- Puis-je immobiliser cette somme pendant 10, 20 ou 30 ans sans en avoir besoin ?
- Les frais du contrat (sur versements, de gestion, d'arbitrage) sont-ils clairement affichés ?
- Ai-je déjà une épargne de sécurité disponible ?
Sachez enfin qu'un PER individuel peut être transféré vers un autre PER. Le transfert est gratuit au-delà de 5 ans de détention ; avant, des frais peuvent s'appliquer dans la limite de 1 % de l'épargne.
FAQ
Ce qu'il faut retenir
Le plan d'épargne retraite fonctionne comme un report d'impôt assorti d'un placement de long terme. Son intérêt se mesure à l'écart entre votre tranche d'imposition d'aujourd'hui et celle de demain, et à votre capacité à laisser l'argent de côté jusqu'à la retraite. Les règles 2026, avec le report des plafonds sur 5 ans et la fin de la déduction à 70 ans, en modifient les contours sans en changer la logique. Pour approfondir, parcourez les autres guides de la rubrique Retraite, et faites valider tout projet par un professionnel agréé, conseiller en gestion de patrimoine ou banquier, qui tiendra compte de l'ensemble de votre situation.