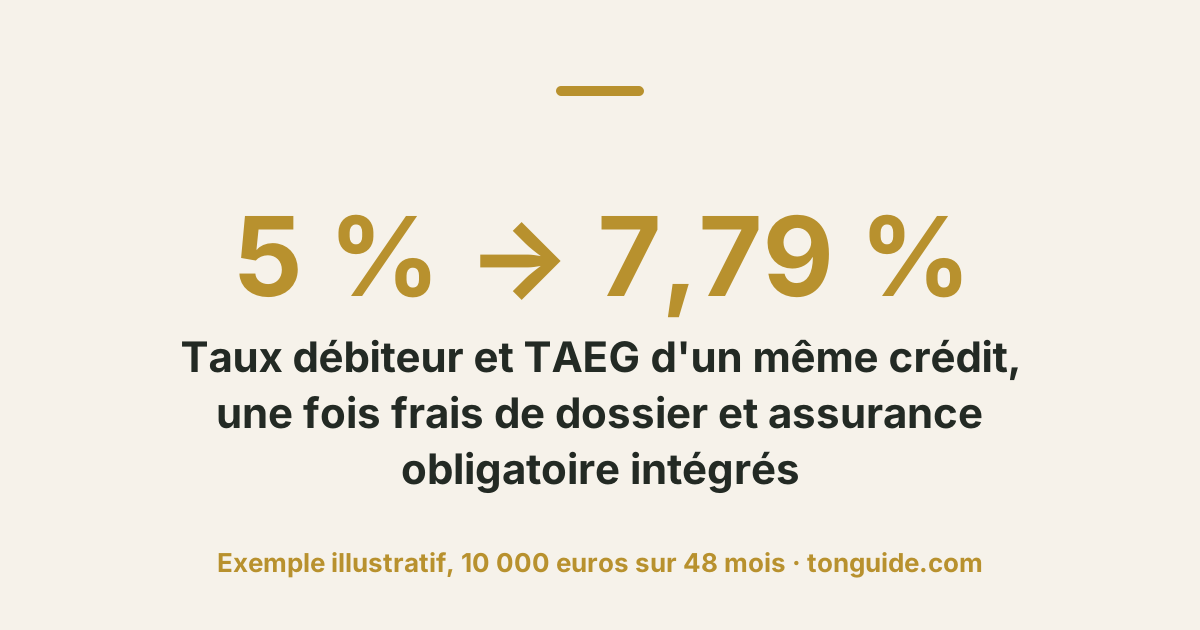
Un crédit affiché à 5 % peut en réalité vous coûter près de 8 % par an. Rien d'illégal là-dedans : la différence tient aux frais et à l'assurance qui s'ajoutent aux intérêts. C'est exactement ce que mesure le TAEG, le taux annuel effectif global, et c'est pourquoi il reste le chiffre le plus utile pour comparer deux offres de prêt.
Ce guide explique ce que contient ce taux, comment il se construit sur un exemple concret, quel plafond légal s'applique en 2026 et comment éviter les erreurs de comparaison les plus courantes.
Ce que mesure le TAEG
Le TAEG exprime, sous la forme d'un pourcentage annuel, le coût total du crédit pour l'emprunteur. Il additionne les intérêts et l'ensemble des frais que le prêteur rend obligatoires pour accorder le prêt, puis les ramène à un taux unique.
Il s'applique au crédit immobilier comme au crédit à la consommation, et le prêteur doit l'indiquer dans la publicité comme dans l'offre de prêt. Son intérêt est simple : toutes les banques le calculent selon la même méthode, ce qui rend les offres comparables entre elles.
Taux débiteur et TAEG : deux chiffres, deux questions
Le taux débiteur (aussi appelé taux nominal) ne répond qu'à une question : combien coûtent les intérêts. Il sert à calculer vos mensualités de remboursement.
Le TAEG répond à une autre question, plus large : combien vous coûte réellement l'opération, une fois tout compris. Le premier est toujours inférieur ou égal au second. Quand l'écart entre les deux est important, c'est le signe que les frais annexes pèsent lourd.
Ce que contient le TAEG, et ce qu'il laisse de côté
Selon La finance pour tous, le calcul intègre tous les coûts liés au crédit et imposés pour l'obtenir :
- les intérêts, calculés au taux débiteur ;
- les frais de dossier facturés par la banque ;
- l'assurance emprunteur, lorsqu'elle est exigée pour obtenir le prêt ;
- les frais de garantie obligatoire (caution d'un organisme spécialisé ou hypothèque) ;
- la rémunération d'un courtier ou d'un autre intermédiaire.
Certains frais restent en dehors. Les frais de notaire liés à l'achat d'un logement, par exemple, ne sont pas des frais du crédit et n'entrent pas dans le TAEG. Il en va de même pour une assurance que vous choisissez librement sans qu'elle soit exigée : elle alourdit votre budget, mais pas le taux affiché.
Ce dernier point mérite votre attention. Deux offres au TAEG identique peuvent cacher des niveaux de protection très différents, selon que l'assurance est incluse ou non dans le calcul.
Un exemple : comment 5 % deviennent 7,79 %
Prenons, à titre d'illustration, un crédit à la consommation de 10 000 euros remboursé sur 48 mois, à un taux débiteur de 5 %. Les montants ci-dessous sont calculés pour l'exemple et ne reflètent pas une offre réelle.
- La mensualité hors assurance s'élève à 230,29 euros, soit environ 1 054 euros d'intérêts sur la durée du prêt.
- À ce stade, le TAEG atteint déjà 5,12 %. Ce léger écart vient du mode de calcul : le TAEG est un taux actuariel, qui tient compte de la capitalisation sur l'année, alors que le taux débiteur est un taux proportionnel.
- Ajoutons 150 euros de frais de dossier et une assurance obligatoire de 8 euros par mois : le TAEG grimpe à 7,79 %.
| Composante | Coût sur 48 mois |
|---|---|
| Intérêts | 1 054 euros |
| Frais de dossier | 150 euros |
| Assurance obligatoire | 384 euros |
| Coût total du crédit | 1 588 euros |
Le taux débiteur n'a pas bougé, mais le coût total a augmenté de moitié par rapport aux seuls intérêts. Les frais fixes pèsent d'autant plus que le montant emprunté est faible ou la durée courte, ce qui explique pourquoi les petits crédits affichent souvent des TAEG élevés.
TAEG et taux d'usure : le plafond légal en 2026
Le TAEG d'un prêt ne peut pas dépasser le taux d'usure, un plafond légal fixé chaque trimestre par la Banque de France. Il est établi à partir des taux effectifs moyens pratiqués par les établissements de crédit au trimestre précédent, majorés d'un tiers.
Voici les seuils applicables depuis le 1er octobre 2026 pour les particuliers, selon la Banque de France :
| Catégorie de prêt | Taux d'usure au 1er octobre 2026 |
|---|---|
| Prêt de trésorerie jusqu'à 3 000 euros | 23,60 % |
| Prêt de trésorerie de 3 000 à 6 000 euros | 15,76 % |
| Prêt de trésorerie au-delà de 6 000 euros | 8,56 % |
| Crédit immobilier à taux fixe de moins de 10 ans | 4,09 % |
| Crédit immobilier à taux fixe de 10 à moins de 20 ans | 4,68 % |
| Crédit immobilier à taux fixe de 20 ans et plus | 5,40 % |
| Crédit immobilier à taux variable | 5,52 % |
Notre exemple, à 7,79 % pour 10 000 euros, reste sous le plafond de 8,56 %, mais sans grande marge. C'est la conséquence concrète du plafond : un dossier dont l'assurance coûte cher (en raison de l'âge ou de l'état de santé, par exemple) peut voir son TAEG buter sur l'usure et le prêt être refusé, même avec un taux débiteur raisonnable.
Les seuils sont révisés chaque trimestre. Les valeurs à jour sont publiées sur le site de la Banque de France.
Comparer des offres avec le TAEG sans se tromper
Le TAEG est un excellent outil de comparaison, à condition de comparer ce qui est comparable. Quelques précautions évitent les mauvaises surprises :
- À montant et durée identiques : un TAEG sur 36 mois et un autre sur 60 mois ne racontent pas la même histoire. Un taux plus bas sur une durée plus longue peut coûter davantage au total.
- Regardez aussi le coût total en euros, indiqué dans l'offre. C'est lui qui dit ce que vous paierez réellement.
- Vérifiez l'assurance : est-elle incluse dans le TAEG, et quelles garanties couvre-t-elle ? Pour un crédit immobilier, la délégation d'assurance (choisir un autre assureur que celui de la banque) peut modifier sensiblement le TAEG.
- Distinguez taux fixe et taux variable : pour un taux variable, le TAEG affiché repose sur une hypothèse de taux qui peut évoluer.
Un TAEG bas n'est pas toujours la meilleure offre pour vous. La souplesse de remboursement, les pénalités de remboursement anticipé ou la qualité de l'assurance comptent aussi, et leur poids dépend de votre situation.
FAQ
Ce qu'il faut retenir
Le TAEG ramène en un seul chiffre tout ce qu'un crédit vous coûte réellement, et il ne peut jamais dépasser le taux d'usure. Comparé à montant et durée identiques, et complété par le coût total en euros, il devient un repère fiable pour lire une offre. Les guides de la rubrique Crédit et Emprunt de TonGuide approfondissent chaque type de prêt. Avant de vous engager, un professionnel agréé peut vous aider à apprécier l'offre au regard de votre situation.